Konto Online Könyvelőiroda
Könyvelési hírek archívum
Korábbi könyvelési és adózási híreinket ezen az oldalon gyűjtöttük össze. Az archív tartalmak a megjelenésük időpontjában érvényes információkat tartalmazzák, ezért aktuális döntés előtt érdemes könyvelővel egyeztetni.
Aktuális híreinket az alábbi gombra kattintva érheti el.
Korábbi híreink listája
Kattintson a részletes tartalmakért!
A NAV által kiszabható bírságok mértéke augusztustól jelentősen megnő »
A 2023. évi SZJA kedvezmények utólagos érvényesítése a bevallásban »
Online egyszerűbb és gyorsabb az SZJA-bevallási tervezetek átnézése és elfogadása »
Tudta, hogy a távmunkában dolgozók adómentes költségtérítést kaphatnak? »
Változások a megbízható adózó státusz kapcsán »
Változások a köztartozásmentes adózói adatbázis (KOMA) feltételeiben »
2019-2021
A társadalombiztosítást érintő változások 2020. július »
Szigorítások a NAV adatszolgáltatásban 2020. június »
Sikeres évet zárt könyvelőirodánk 2019-ben »
Billingo online számlázó adatkapcsolat »
A Koronavírus gazdasági mentőcsomag főbb pontjai »
Fontos változások a számlázás terén 2020-ban »
Konkrét kérdése van?
Vegye fel velünk a kapcsolatot, és segítünk eligazodni a jelenlegi szabályok között!
A NAV által kiszabható bírságok mértéke augusztustól komolyan növekszik
A kormány 181/2024 rendelete alapján (Magyar közlöny 74. száma, 2024. július 8.) 2024. augusztus 1-től
Kötelezettség megszegése esetén a mulasztási bírság összege:
- természetes személy esetében 400.000 forintig (a korábbi 200.000 forint helyett),
- nem természetes személy adózó esetében 1.000.000 forintig (a korábbi 500.000 forint helyett) terjedhet.
Be nem jelentett alkalmazott foglalkoztatása esetén az adózó:
- 2.000.000 forint bírsággal sújtható (a korábbi 1 .000.000 forint helyett).
Számlaadási vagy iratmegőrzési kötelezettség megszegése esetén az adózó:
- 2.000.000 forintig terjedő mulasztási bírsággal jújtható (a korábbi 1.000.000 forint helyett)
A 2023 évi személyi jövedelemadó kedvezmények utólagos érvényesítése a bevallásban
SZJA kedvezmények
Akik a 2023-ban év közben nem kérték az őket egyébként megillető személyi jövedelemadóalap kedvezményüket, azok egyösszegben juthatnak hozzá ezekhez az összegekhez a bevalláskor.
Az egyes szja kedvezmények
Az szja-kedvezmények közé 2023-ban ezek tartoztak:
- 25 év alatti fiatalok kedvezménye,
- 30 év alatti anyák kedvezménye,
- négy vagy több gyermeket nevelő anyák kedvezménye,
- személyi kedvezmény,
- első házasok kedvezménye,
- családi kedvezmény.
A 25 év alattiak akkor vehetik utólag igénybe a kedvezményüket, ha év közben az érvényesítés mellőzését kérték a munkáltatójuktól.
A 30 év alatti anyák is jogosultak a személyi jövedelemadó kedvezményre 2023. január elsejétől. Nekik nem kell szja-t fizetniük az összevont adóalapba tartozó, törvényben meghatározott egyes jövedelmeik után a kedvezmény havi összegéig, ami tavaly maximum 499.952 forint volt. Ennek megfelelően a havonta fizetendő adójukat legfeljebb 74.993 forinttal csökkenthetik.
A négy vagy több gyereket nevelő anyák kedvezményét az összevont adóalapba tartozó egyes jövedelmekre érvényesítheti az arra jogosult, minden más kedvezményt megelőző sorrendben. A jogosult a kedvezményt értékhatár nélkül veheti igénybe a jogosultsági hónapokban megszerzett, a kedvezmény alapját képező jövedelmére.
A személyi kedvezmény mértéke 2023-ban 77.300 forint volt havonta. Amennyiben a jogosultság a teljes adóévben fennállt, akkor 927.600 forinttal csökkenthető az összevont adóalap. Adóban kifejezve ez 139.140 forint adómegtakarítást jelenthet. A kedvezményt az veheti igénybe, aki súlyos fogyatékosságnak minősülő betegségben szenved, rokkantsági járadékban, vagy fogyatékossági támogatásban részesül.
2023. január 1-től a tartósan beteg, illetve súlyosan fogyatékos személynek minősülő kedvezményezett eltartott gyermek vagy személy után jogosultsági hónaponként a kedvezmény havi összege 66.670 forinttal emelt összegben vehető igénybe.
Az első házasok kedvezménye változatlan, a házasságkötés hónapját követő két éven keresztül havi 5.000 forint adómegtakarítást jelent.
A családi kedvezmény az összevont adóalapot csökkentő adóalap-kedvezmény. Az egy gyermeket nevelők havi 10.000, a két gyermeket nevelők gyermekenként havi 20.000, a három vagy több gyermeket nevelők pedig gyermekenként havi 33.000 forintot egy összegben visszaigényelhetnek, amennyiben év közben nem érvényesítették a kedvezményt.
Arra figyelni kell, hogy ha a tervezetben visszaigényelhető adó szerepel, annak kiutalásához bankszámlaszámot vagy postacímet kell megadni.
A webes kitöltő program változásai
2024-ben az internetes személyi jövedelemadó kitöltő program megújult, a frissítéseknek köszönhetően kevesebb adminisztrációval szembesülhetnek a felhasználók.
A navigáció logikusabbá és egyszerűbbé vált, az egyes menüpontok jobban áttekinthetők lettek, a baloldali panel tartalomjegyzékként mutatja be az egyes témaköröket.
Emellett a bevallás kitöltőjére szabott felületek jelentek meg, így a kedvezmények is adózóspecifikusan jelennek meg, például a 30 év alatti anyák kedvezménye csak az érintettek számára látható.
Online egyszerűbb és gyorsabb az SZJA-bevallási tervezetek átnézése és elfogadása
A NAV online felületén a személyes adóbevallások folyamata rendkívül egyszerű és gyors. Az SZJA-bevallási tervezetek ellenőrzése az online platformon keresztül is elvégezhető, ami időt és energiát takarít meg az adózók számára.
Azok, akik még nem rendelkeznek KAÜ-azonosítóval (például Ügyfélkapuval), bármikor regisztrálhatnak a rendszerbe, és azonnal hozzáférhetnek saját SZJA-bevallási tervezetükhöz is. Az Ügyfélkapu segítségével egyéb ügyek is könnyedén intézhetők online.
Az eSZJA-oldal frissített kitöltőprogrammal áll az adózók rendelkezésére. Az új funkciók kevesebb adminisztrációt igényelnek, és személyre szabott felületet biztosítanak 2024-ben. A kedvezmények adózóspecifikusan jelennek meg, így például a 25 év alattiak kedvezménye csak a megfelelő korosztálynak lesz látható.
Az "eSZJA-oldal" egy rövidítés, amely az "elektronikus Személyi Jövedelemadó (SZJA) bevallás" kifejezésre utal. Az eSZJA az adózók számára elérhető online platformot jelenti, ahol elektronikusan intézhetők a személyi jövedelemadóval kapcsolatos ügyek, például a bevallás kitöltése és benyújtása. Az eSZJA-oldal lehetőséget biztosít az adózóknak arra, hogy kényelmesen és egyszerűen teljesítsék adóügyeiket az interneten keresztül, és gyakran tartalmazza az adóbevallás kitöltéséhez használt online kitöltőprogramot, valamint egyéb információkat és segédleteket az adózással kapcsolatban. Ez egy modern megoldás, amely megkönnyíti az adófizetők számára az adóügyek intézését, és hozzájárul a hatékonyabb és kényelmesebb adminisztrációhoz.
Az eSZJA-oldal itt érhető el: https://eszja.nav.gov.hu/
Az oldal navigációja logikusabb és átláthatóbb lett, például a baloldali panel tartalomjegyzékként szolgál, felsorolva az egyes bevallási témaköröket és jövedelemtípusokat.
Az ingatlan eladásából származó jövedelmekkel rendelkezők számára is könnyebbé vált a bevallás kitöltése, mivel az új mezők automatikusan kiszámítják a jövedelmet és az adót az ingatlan eladási árának, megszerzésének évének és a szerzési értéknek megadása után. Az ingatlan-bérbeadásból származó jövedelmek új témacsoportban kerültek elhelyezésre, amely tartalmazza az összes ingatlanhasznosítási formát és az ezekhez kapcsolódó adókötelezettségeket.
Ha hiba történik a kitöltés során, a hibaüzenetek listája piros színnel, felsorolva jelenik meg, és az érintett mezők könnyen korrigálhatók a bal oldali panelen keresztül.
A program keresőmezője az adózók logikáját követi, és a köznyelvben használt szavakra is reagál, nemcsak az adózással kapcsolatos kifejezésekre.
Amennyiben a tervezetben visszaigényelhető adó szerepel, a kiutaláshoz szükséges megadni a bankszámlaszámot vagy postacímet. A kiutalás a bevallás beérkezésétől számítva legkésőbb a 30. napon megtörténik.
Kérdése van az SZJA-bevallási tervezetekkel kapcsolatban? Keresse könyvelőinket!
Tudta, hogy a távmunkában dolgozó munkatársak adómentes költségtérítést kaphatnak?
A teljes időben távmunkában dolgozó alkalmazottak számára 2024-ben is az aktuális minimálbér tíz százalékáig, azaz havi 26.680 forintig a távmunkavégzéssel összefüggésben igazolás nélkül, költségként elszámolható térítés adható.
Amennyiben a munkavállaló nem egész hónapban dolgozik távmunkában, akkor a havi összegnek a távmunkában töltött napokkal arányos része számolható el.
Változások a megbízható adózó státusz kapcsán
Bejegyzésünkben áttekintjük az adózói minősítések legfontosabb jellemzőit, illetve a tavalyi kedvező változásokat
A megbízható és a kockázatos adózói minősítések áttekintése
Az adórendszerben bevezetésre került az adózó minősítés, amely az érintettek magatartása alapján történik. A megbízható, jogkövető adózók kedvezményekre számíthatnak, míg a kockázatosak szigorúbb ellenőrzésre számíthatnak.
A minősítés cégjegyzékbe bejegyzett adózókra, csoportos adóalanyokra és áfaregisztrált külföldi vállalkozásokra terjed ki. Az adóhatóság negyedévente minősíti az adózókat életútjuk, adózási múltjuk alapján. A kockázatelemzés alapján megbízható, átlagos, vagy kockázatos minősítést kapnak.
A kockázatelemzés során az adóhatóság kiválasztja az ellenőrzés alá vont adózókat. Az objektív tényezők mellett az adózó adókockázati besorolása is szerepet játszik a kiválasztásban.
Az adózók minősítése határozza meg az alkalmazandó eljárási szabályokat. Megbízható adózók kedvezményeket kapnak, míg kockázatos adózóknál szigorúbb eljárások alkalmazhatók az áfa-visszaigénylés és ellenőrzések során.
Amennyiben az adózó nem ért egyet a minősítéssel, kilencven napon belül kifogást nyújthat be az állami adó- és vámhatósághoz. Az adóhatóság a kifogásnak helyet adhat, és módosíthatja az adózó minősítését. Az elégedetlenség esetén az adó- és vámhatóság határozatban dönt az ügyről.
A megbízható adózó besorolás
Az állami adó- és vámhatóság megbízható adózónak minősíti azt a cégjegyzékbe bejegyzett adózót, csoportos adóalanyt vagy áfaregisztrált adóalanyt, amely az alábbi, együttes feltételeknek megfelel:
- legalább három éve folyamatosan működik, vagy legalább három éve áfaregisztrált adóalanynak minősül;
- a tárgyévben és az azt megelőző öt évben az állami adó- és vámhatóság által az adózó terhére megállapított összes adókülönbözet nem haladta meg az adózó tárgyévre megállapított adóteljesítményének három százalékát, azzal, hogy az adózó terhére megállapított összes adókülönbözetet csökkenteni kell a tárgyévben és az azt megelőző öt évben az állami adó- és vámhatóság által az adózó javára megállapított összes adókülönbözettel;
- a tárgyévben és az azt megelőző négy évben az állami adó- és vámhatóság nem indított ellene adótartozás behajtására irányuló végrehajtási eljárást, továbbá az adóhatóság által foganatosítandó végrehajtási eljárásokról szóló 2017. évi CLIII. törvény 29. § (1) bekezdés 6–21. pontján alapuló, megkeresésenként százezer forintot meghaladó összegre irányuló végrehajtást,
- a tárgyévben és az azt megelőző öt évben nem állt és nem áll csőd-, felszámolási, illetve kényszertörlési eljárás alatt;
- nem rendelkezik ötszázezer forintot meghaladó nettó adótartozással;
- a tárgyévben és az azt megelőző öt évben nem állt és nem áll adószámtörlés hatálya alatt;
- a terhére az állami adó- és vámhatóság által kiszabott, a tárgyévet megelőző két évben esedékessé vált mulasztási bírság – ideértve a jövedéki bírságot is – összege nem haladta meg az adózó tárgyévre megállapított adóteljesítményének egy százalékát;
- nem minősül kockázatos adózónak; illetve
- a tárgyévre vonatkozó adóteljesítménye pozitív.
A nyilvánosan működő részvénytársaság akkor is megbízható adózónak minősül, ha három évnél kevesebb ideje működik, de a többi kritériumnak megfelel.
Könnyítések a megbízható adózó besorolásban
A megbízható adózói státusz kapcsán 2023 júliusában két könnyítést vezettek be.
Egyrészt immáron nem veszik figyelembe a megbízható adózói minősítés során azokat a végrehajtásra irányuló megkereséseket, amelyek a 100.000 forintot nem haladják meg.
Másrészt a korábbi szabályok alapján előfordulhatott olyan eset, amikor az áfa / tao csoport tagjai nem rendelkeztek pozitív adóteljesítménnyel csoporttagságukra tekintettel, és így sem a csoportos adóalany, sem annak érintett tagjai nem kaphattak megbízható minősítést. A törvény által biztosított, hogy a csoportos adóalanyoktól, illetve azok tagjaitól nem elvárt a pozitív adóteljesítményt.
Miért érdemes megszerezni a megbízható adózó státuszt?
Számos előnye van, ha egy adóalany rendelkezik a megbízható adózó besorolással.
Bizonyos feltételek mellett az állami adó-és vámhatóság által végzett ellenőrzés időtartama nem haladhatja meg a 180 napot, ha adózó ezen időtartamon belül folyamatosan megbízható adózónak minősül.
A nyilvánosan működő részvénytársaságok kivételével a megbízható adózó által visszaigényelt általános forgalmi adót az állami adó- és vámhatóság harminc napon belül utalja ki. A megbízható nyilvánosan működő részvénytársaság adózó által visszaigényelt általános forgalmi adót az állami adó- és vámhatóság húsz napon belül kiutalja.
A megbízható adózó speciális automatikus fizetési könnyítésre jogosult évente egy alkalommal, az adóhatóság a feltételek vizsgálata nélkül legfeljebb 12 havi pótlékmentes fizetési könnyítést engedélyez, ha a kérelmező nettó módon számított adótartozása az elbírálás időpontjában nem haladja meg a 3 millió forintot.
Kérdése van a megbízható adózó státusszal kapcsolatban?
Vegye fel a kapcsolatot a Konto Online Könyvelőiroda munkatársaival!
Változások a köztartozásmentes adózói adatbázis (KOMA) feltételeiben
A NAV közhiteles nyilvántartást vezet azokról az adózókról, amelyeknek nincs köztartozásuk, az úgynevezett köztartozásmentes adózói adatbázisban (KOMA). Számos előnye van, ha egy adózó szerepel ebben az adatbázisban, ez igazolja az adózó megbízhatóságát, gyorsíthatja az ügyintézést, kiválthat egyes igazolásokat.
A szereplés az adatbázisban helyettesíti például a tartozásmentességről szóló NAV-igazolást azokban az esetekben, amikor annak meglétét jogszabály írja elő. Ez azt jelenti, hogy igazolásként el kell fogadnia az igazolást kérőnek – például a pályázat kiírójának – a KOMA szereplést igazolásként.
A felvételi kérelem az adatbázisba ingyenes, az adatok nyilvánosak, regisztráció nélkül megtekinthető a NAV honlapján.
Emellett biztosítékmentességet is jelent, két éves működés mellett a szereplés kiváltja a kockázati biztosítékot az EKÁER-ben.
A felvétel elektronikusan, a KOMA-nyomtatvány benyújtásával lehet kérni. A KOMA-nyomtatvány az ONYA felületen, vagy a NAV honlapján (www.nav.gov.hu) a Nyomtatványkitöltő programok menüpontban érhető el.
Nemrég enyhültek a megjelenés feltételei, a KOMA adatbázisban az az adózó szerepelhet, amelyik a közzétételt megelőző hónap utolsó napján az alábbi feltételeknek egyszerre megfelel:
- nincs a NAV-nál nyilvántartott 5 000 forintot meghaladó nettó adótartozása;
- valamint 30 000 forintot meghaladó adótartozásnak nem minősülő köztartozása;
- nyilatkozata alapján az esedékes bevallási és befizetési kötelezettségének maradéktalanul eleget tesz vagy tett;
- nem áll csődeljárás, végelszámolás, kényszertörlési, illetve felszámolási eljárás alatt;
csoportos adóalanyként nincs áfa-, illetve társaságiadó-tartozása; - adó megfizetésére kötelezettként nincs lejárt esedékességű tartozása.
A KOMA a NAV honlapján (https://nav.gov.hu/), az Adatbázisok/Köztartozásmentes adózók menüpontban kérdezhető le.
Kérdése van a köztartozásmentes adózói adatbázissal kapcsolatban? Vegye fel velünk a kapcsolatot!
Fontos változások 2023. decemberben
Figyelem: 2023-ban év közben, december 1-től emelték a minimálbért és a garantált bérminimumot!
2023.12.01-től érvényes bruttó minimálbér: 266.800 forint, garantált bérminimum (szakképzett bér) pedig 326.000 forint. Ez 10 illetve 15%-os béremelést jelent, ezzel természetesen a fizetendő járulékok is ugyanebben az arányban emelkednek.
Minimálbér és garantált bérminimum 2023-ban
Kihirdették a 2023. évi minimálbér és garantált bérminimum összegét. 2023-ra 16%-os minimálbér és 14%-os garantált bérminimum emeléssel kell tervezni a teljes munkaidőben dolgozók fizetése esetében.
2023. január 1-jétől a minimálbér összege 232.000 forint, a garantált bérminimum összege 296.400 forint.
A társadalombiztosítást érintő változások 2020. július
2020. júliusától számos változás lesz a társadalombiztosítási szabályok és előírások terén, amelyek jelentős része kifejezetten előnyös.
A munkaviszonyban foglalkoztatottakra vonatkozó szabályozás
A szociális hozzájárulási adót, illetve a társadalombiztosítási járulékokat (nyugdíj, egészségbiztosítási, illetve munkaerőpiaci járulék) az adóelőleg számításánál figyelembe vett jövedelem, de legalább a minimálbér 30%-a után meg kell fizetni. Ez a részmunkaidőben foglalkoztatottakat érinti hátrányosan, illetve azokat, akiknek a heti munkaideje nem éri el a 12 órát.
Ha például a dolgozó napi 2 óra (heti 10 óra) munkaviszonnyal rendelkezik, és a garantált bérminimum arányos fizetése 52.650 forint, az új szabályok szerint a szociális hozzájárulási adót és a társadalombiztosítási járulékokat akkor is a minimálbér 30%-a (210.600 x 0,3 = 63.180), tehát 63.180 forint után kell megfizetni. Emiatt az új szabályozás miatt mindenképpen célszerű mérlegelni ezen dolgozók munkaidejének emelését.
Kérjük ügyfeleinket, amennyiben a munkaidő megemelése mellett döntenek, azt időben jelezzék felénk, hogy mi is határidőn belül tudjuk a változást a NAV felé továbbítani.
Főfoglalkozású társas vállalkozókra vonatkozó változások
2020.07.01-től a társadalombiztosítási járulékot a járulékalapot képező jövedelem, de legalább a minimálbér (legalább középfokú végzettséget igénylő főtevékenység esetén legalább a garantált bérminimum) után kell megfizetni.
Ezen a téren kedvező változás történt, mert 2020.06.30-ig az egészségbiztosítási, illetve munkaerőpiaci járulékokat a járulékalapot képező jövedelem 150%-a után kellett megfizetni.
A szociális hozzájárulást változatlanul az adóelőleg számításánál figyelembe vett jövedelem, de legalább a minimálbér 112,5%-a után kell megfizetni.
Főfoglalkozású egyéni vállalkozókkal kapcsolatos változások
2020.07.01-től a társadalombiztosítási járulékot a járulékalapot képező jövedelem, de legalább a minimálbér (legalább középfokú végzettséget igénylő főtevékenység esetén legalább a garantált bérminimum) után kell megfizetni.
Itt is kedvező változás történt, mert 2020.06.30-ig az egészségbiztosítási, illetve munkaerőpiaci járulékokat a járulékalapot képező jövedelem 150%-a után kellett megfizetni.
A szociális hozzájárulást változatlanul az adóelőleg számításánál figyelembe vett jövedelem, de legalább a minimálbér 112,5%-a után kell megfizetni.
Szociális hozzájárulási adó mértékének módosulása
2020.07.01-től a szociális hozzájárulási adó 17,5%-ról 15,5%-ra csökken.
Szigorítások a NAV adatszolgáltatásban 2020. június
Fontos változások az adóhatóság számára nyújtandó információkkal kapcsolatban
A közeljövőben jelentősen bővülni fog a NAV-nak nyújtandó kötelező adatszolgáltatás köre.
sak a magánszemélyeknek, illetve a külföldre kiállított számlák esetén nem lesz jelentési kötelezettségük a vállalkozásoknak. Még az ÁFÁ-t nem tartalmazó, de adóalany részére kiállított számlákat is be kell küldeni. Várhatóan 2021-től pedig minden számláról adatot kell majd szolgáltatni!
Csak elvileg lehetséges a kézi számlatömbök további használata, de ez olyan mértékű manuális munkát jelentene (amit könyvelőirodánk már nem tud vállalni), hogy semmiképp sem ajánljuk. Még kézi számlázás esetén is a NAV regisztráció szükséges.
Az online számlázó programok (például szamlazz.hu vagy billingo.hu) ezeket az adatszolgáltatásokat el tudják végezni, ezért erősen ajánljuk a hasonló megoldások használatát. A számlázó programot az adóhatóságnak be kell jelenteni, ha most választ ilyen megoldást, vagy éppen változtatna. Minden esetben érdemes meggyőződni róla, hogy a kiválasztott számlázóprogram valóban elvégzi a NAV adatszolgáltatást!
További fontos változás, hogy 2020. július 1-től a belföldi adóalany vevők adószámának első 8 számjegyét a kiállított számlákon fel kell tüntetni, még kis összegű, illetve ÁFA mentes számla estén is!
Részletesen a NAV online számla adatszolgáltatás 2020. július 1 utáni változásokról
Számlázást, NAV adatszolgáltatás érintő új szabályozás
2020. július 1-től változnak az online számlaadat-szolgáltatási kötelezettség szabályai, bővül azon számlák köre, amikről adatot kell szolgáltatni.
A 2020. június 30 után kiállított, kibocsátott minden olyan számláról adatot kell szolgáltatni az adóhatóság felé, amit egy adóalany egy másik belföldi adóalanynak, belföldön teljesített ügyletről bocsát ki, a számla áthárított áfa tartalmától függetlenül. Tehát azokat a számlákat is le kell jelenteni, amelyek áthárított általános forgalmi adó tartalma kevesebb mint 100000 forint, vagy áthárított ÁFÁ-t nem tartalmaznak.
Így kötelező adatot szolgáltatni például:
- a belföldi fordított adózású,
- adómentes ügyletet bizonylatoló,
- és a különbözet szerinti szabályozás alapján adózó értékesítésről kiállított számlákról is.
Tárgyi adómentességet érintő változások
2020. július 1-től egyes tárgyi adómentes ügyletekről kötelező számlát kibocsátani. Az ilyen tárgyi adómentes ügyletekről (például adómentes fogorvosi szolgáltatás, adómentes ingatlanértékesítés) kibocsátott számlákról is kötelező az adatszolgáltatás.
Továbbra sem kell adatot szolgáltatni az olyan közérdekű, vagy speciális jellegére tekintettel tárgyi mentes ügylet bizonylatáról, amiről az ÁFA törvény előírásai szerint elég számlától eltérő egyéb számviteli bizonylatot kibocsátani (például adómentes ingatlan-bérbeadás esetén még akkor sem, ha a bérbeadó a bizonylatoláshoz számlanyomtatványt, vagy számlázó programot használ).
Ha Ön olyan online számlázó programot használ, amely képes a 2020. július 1-től hatályos szabályoknak megfelelő adatszolgáltatást teljesíteni akkor további teendője nincsen.
Ilyen számlázó programok például a billingo.hu vagy a szamlazz.hu, de természetesen számos további, az előírásoknak megfelelő számlázó program is elérhető. Kérjük ellenőrizze számlázóprogramját a fenti információk figyelembevételével.
Amennyiben az Ön által használt számlázóprogram nem az új szabályoknak megfelelően működik, kérjük a további zavartalan és jogszerű működéshez tegye meg a szükséges lépéseket, válasszon egy előírásoknak megfelelő megoldást.
A változások kézi számlákra (nyomtatvány) is vonatkoznak. Tehát a számlaadat-szolgáltatásra vonatkozó értékhatár itt is megszűnik és bővül a kötelezettség alá eső számlák köre.
Nagyon fontos a kézi számlák esetén, hogy:
- 2020. július 1-től főszabály szerint a számla kibocsátását követő négy naptári napon belül kell adatot szolgáltatni,
- az 500.000 forintot elérő, vagy azt meghaladó áthárított adót (ÁFA) tartalmazó kézi bizonylatokról ettől eltérően a számla kibocsátását követő naptári nap végéig kell az adatszolgáltatást teljesíteni.
Kiemelt jelentőségű változás a számlázásban továbbá, hogy 2020. július 1-től a számlán a termékbeszerző, szolgáltatást igénybe vevő belföldi adóalany (vevő) adószámának első 8 számjegyét az áthárított adó összegétől függetlenül fel kell tüntetni.
Felhívjuk figyelmét arra, hogy amennyiben számlázó programja nem tudja teljesíteni az adatszolgáltatást, vagy olyan kézi számlát állít ki, mely adatszolgáltatási kötelezettség alá esik, a NAV felé történő adatszolgáltatást saját magának kell határidőre teljesíteni.
Sikeres évet zárt könyvelőirodánk 2019-ben
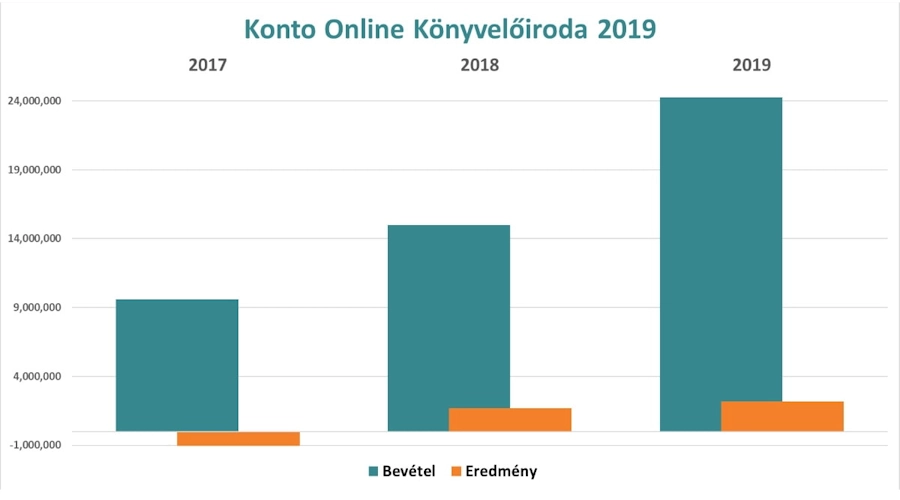
Az elmúlt évben cégünk folyamatosan bővült, bevételeink meghaladták a 24 millió forintot, ami 62%-os növekedés a 2018. évi adathoz képest. Könyvelőirodánk megbízhatóan nyereséges, tavalyi eredményünk meghaladta a 2 millió forintot.
2019-ben húsz új ügyfelet szereztünk, emellett az online könyvelési rendszerünket is folyamatosan fejlesztettük. A visszajelzések alapján ügyfeleink is elégedettek a szolgáltatásainkkal.
Irodánk és könyvelőink az alábbi területeken különösen erős kompetenciákkal rendelkeznek:
- Szakértői vagyunk például a mérnöki vállalkozások könyvelésének. Segítünk az optimális adózási forma kiválasztásában, például annak eldöntésében, hogy érdemes-e a Kisvállalati adót (KIVA) választaniuk. Általánosságban elmondható, hogy egy vállalkozásnak a KIVA adónemet akkor érdemes alkalmaznia, ha magas alkalmazotti létszám mellett a személyi jellegű kifizetései jelentősek, illetve akkor, ha a cég a fejlődésre koncentrál és a nyereségét nagymértékben visszaforgatja.
- Webáruházak könyvelése. Online könyvelő rendszerünk több automatizmussal segíti a webshopok könyvelését. Kiemelnénk a vezető online számlázó programokkal (szamlazz.hu és billingo) való integrációt, aminek köszönhetően az általában jelentős számú vevői számlák rendszerünkbe automatikusan rögzítésre kerülnek, nem szükséges azokat újra rögzíteni. Másik fontos funkció a futár cégek utalásainak hatékony kezelése és a vonatkozó vevőszámlákhoz kötése. Ennek köszönhetően nagy, akár havi több ezer számlát kibocsátó webes kereskedő cégek könyvelésére is tudunk vállalkozni!
Az online könyvelés a koronavírus járvány időszakban különösen előnyös volt, megoldásunkkal minimalizálni lehetett az utazásokat és személyes találkozókat. Már a szerződéskötés is megoldható távolról, videós azonosítással, új ügyfeleink jelentős része vidéki, akár kis településeken működő vállalkozások.
Rendszerünk minőségi könyvelési szolgáltatást nyújt, az üzenőfal biztonságos, könnyen használható és egyértelmű kommunikációt biztosít. Szükség esetén könyvelőink természetesen telefonon is elérhetőek. Mivel kollégáink egy csapatban dolgoznak, bonyolultabb szakmai kérdésekre is kompetens választ tudnak adni.
A Kontó Online Könyvelőiroda további nagy előnye a rugalmas és automatikus árképzés, díjunk az adott időszak bizonylat számától (vevői és szállítói számlák együttes darabszáma) is erősen függ. Így ha egy ügyfelünk kisebb forgalmú időszakot él át és üzleti volumene időlegesen visszaesik, könyvelési díjunk külön kérés nélkül alkalmazkodik ehhez, így nyújtva segítséget a pénzügyi nehézségek kezeléséhez.
A Konto Online Könyvelőiroda által megvalósított online könyvelés az elmúlt időszakban és 2020. első negyedévében is ismét bizonyította jogosultságát.
Köszönjük ügyfeleinknek, partnereinknek és munkatársainknak az együttműködést a Kontó Online Könyvelőiroda 2019. évi működése során!
Billingo online számlázó adatkapcsolat
Elkészült a Billingo online számlázórendszerrel kialakított direkt összekötésünk
A tesztelést követően a napokban éles üzemmódban is elindult a Konto Online Könyvelőiroda online könyvelési rendszere és a Billingo online számlázó program között kialakított interfész.
A könyvelőirodák közül elsőként hozzánk, a Konto Online Könyvelőirodához készült közvetlen összekötés a Billingo online számlázóval.
Ügyfeleink ezentúl az online könyvelő rendszerük és a Billingo számlázóprogram közötti digitális adatátvitel minden lehetséges előnyét is élvezhetik. A kialakított megoldás gyors, hatékony és precíz számlakiállítást tesz lehetővé, illetve mindig pontos információkat mutat a bevételek és kiadások alakulásáról.
A Billingo rendszerével kialakított összekötésnek köszönhetően az online számlázó és a Kontó Online könyvelő program mostantól közvetlen API kapcsolaton keresztül, automatikusan cserélnek adatot. A Billingoban kiállított számlák néhány perc alatt megjelennek a Konto Online könyvelő rendszer felületén is. Így Ügyfeleinknek nem kell manuálisan rögzíteniük a számláik adatait. Ezzel a felhasználók időt spórolnak meg és a kézi adatbevitel hibalehetősége is minimalizálható.
A Billingot használó ügyfeleink:
- a beállítást követően a Konto Online könyvelőrendszerben is azonnal elérhetik az ott kiállított számláikat,
- folyamatos információ áll rendelkezésükre az aktuális pénzügyi helyzetükről,
- áttekinthetik a bérszámfejtési és könyvelési anyagaikat.
Mi az a Billingo?
A Billingo a számlakészítő és számlakezelő szoftverek legújabb generációja, amely gyors, hatékony, igényes és komplex megoldást kínál.
A Billingo online számlázó rendszer legfontosabb jellemzői:
- Innovatív és modern kezelőfelület
- Bevételek és kiadások nyomon követése
- Hatékony és gyors számla kiállítás
- Ingyenes számlaismétlés funkció
- Ingyenes API összekötés
- Ingyenes számlaexport funkció
- Automatizálható fizetési felszólítások
- Automatizálható NAV-adatszolgáltatás
- Bankszinkron 9 hazai nagybankkal (hamarosan)
- Telefonos ügyfélszolgálat
- Piszkozat és díjbekérő kezelése
- Hagyományos és e-számlák készítése
- Számlaküldés e-mailben
- Tetszőleges számú számlatömb létrehozása
- Ismétlődő számlák kezelése
- Deviza számla és árfolyam kezelés
- Automatizálható számlázás
- Webáruház integráció (API)
- Átlátható statisztikák
- Rugalmas ÁFA kezelés
- Folyamatos fejlesztés
- Törvényi (NAV) megfelelőség
- Egyedi számlamezők és címkék
A Billingo és a Konto Online könyvelőrendszer közötti interfész
A Konto Online Könyvelőiroda rendszere a gyors összekapcsolást követően azonnal kommunikálni kezd a Billingo fiókkal.
Az összekapcsoláshoz szükséges API kulcsot Ügyfeleink könyvelőjüktől tudják igényelni, a megkapott kódot ezt követően a Billingo fiókban kell rögzíteni.
A Billingo adatkapcsolat kialakításához szükséges beállítások pár kattintással néhány perc alatt egyszerűen elvégezhetők.
Az összekötés pontos lépéseiről az alábbi linken érhető el képes beállítási segédlet: https://support.billingo.hu/content/299433988
A Koronavírus gazdasági mentőcsomag főbb pontjai
Az alábbi bejegyzésünkben összefoglaljuk a járvány által okozott gazdasági válság tüneteit enyhítő rendelkezéseket.
2020. március 18.-án jelent meg a koronavírus gazdaságot érintő hatásait enyhítő intézkedésekről szóló 47/2020. (III. 18.) Kormányrendelet, közismert nevén a Koronavírus gazdasági mentőcsomag. Ez elsősorban az egyes ágazatok adó, járulék és hozzájárulás csökkentéséről, a rugalmas munkajogról és a hitelekről rendelkezik.
Adó és járulékcsökkentések, bérleti szerződések szabályai a kiemelt ágazatokban
A turisztikai, vendéglátóipari, szórakoztatóipari, szerencsejáték, filmipari, előadó művészeti, rendezvényszervező és sportszolgáltatást nyújtó ágazatok részére külön intézkedéseket határoz meg a kormányrendelet a koronavírus gazdasági mentőcsomag részeként.
Adók és járulékok csökkentése
A turisztikai, vendéglátóipari, szórakoztatóipari, szerencsejáték, filmipari, előadóművészeti, rendezvényszervező és sportszolgáltatást nyújtó ágazatokban működő gazdasági egységekben 2020. március, április, május és június hónapokra:
A foglalkoztatott munkavállalók esetében a munkáltató mentesül a munkabér utáni közterhek megfizetése alól.
A munkavállaló munkabérét terhelő járulékok közül kizárólag a természetbeni egészségbiztosítási járulékfizetési kötelezettség áll fenn. Ennek havi mértéke nem haladhatja meg az egészségügyi szolgáltatási járulék havi 7710 forintos összegét.
A turizmus fejlesztési hozzájárulás megfizetésére kötelezetteknek a 2020. március 1. napjától 2020. június 30. napjáig terjedő időszakra nem kell a turizmus fejlesztési hozzájárulást megfizetni.
A személyszállítási szolgáltatást végző kisadózó vállalkozások tételes adója hatálya alá tartozó adózók (taxisok) a kisadózó vállalkozások tételes adójáról és a kisvállalati adóról szóló törvény szerinti adófizetési kötelezettségük alól 2020. március, április, május és június hónapokra mentesülnek.
Bérleti díjak befagyasztása
A turisztikai, vendéglátóipari, szórakoztatóipari, szerencsejáték, filmipari, előadóművészeti, rendezvényszervező és sportszolgáltatást nyújtó ágazatokban a nem lakás céljára szolgáló helyiségre vonatkozó bérleti szerződéseket 2020. június 30-ig nem lehet felmondással megszüntetni. Ez a felmondási tilalom rendelettel a veszélyhelyzet fennállásáig meghosszabbítható.
A fenti ágazatokban a bérleti díjakat a veszélyhelyzet fennállása alatt nem lehet megemelni. Ez abban az esetben is igaz, ha azt a bérleti szerződés egyébként megengedi.
A Munka Törvénykönyve módosításai
Az új kormányrendelet több ponton is módosítja a Munka Törvénykönyvét a koronavírus gazdasági mentőcsomag másik elemeként:
A munkáltató egyoldalúan módosíthatja a korábban közölt munkaidő-beosztást.
A munkáltató egyoldalúan elrendelhet otthoni munkavégzést és távmunkavégzést is. A rendelet nem tartalmaz határidőt, és a 44 napos szabályt sem kell figyelembe venni.
A munkáltató a munkavállalók egészségi állapotának ellenőrzéséhez szükséges intézkedéseket is megteheti.
Törlesztési moratórium
Ha a felek nem rendelkeznek eltérően, a veszélyhelyzet fennállása alatt az adósnak a hitelező által üzletszerűen nyújtott hitel és kölcsönszerződésből, illetve pénzügyi lízingszerződésből eredő tőke, kamat, illetve díjfizetési kötelezettsége akként módosul, hogy az adós a szerződésből eredő tőke, kamat, illetve díjfizetési kötelezettsége teljesítésére fizetési haladékot kap. A fizetési moratórium nem érinti az adós azon jogát, hogy az eredeti szerződési feltételek szerint teljesítsen.
A szerződések teljesítési határidejének módosulása a szerződést biztosító járulékos és nem járulékos mellékkötelezettségeket is módosítja, függetlenül attól, hogy a mellékkötelezettséget szerződésbe vagy egyoldalú jognyilatkozatba foglalták a felek.
A fizetési moratórium 2020. december 31-ig tart, de a határidőt a Kormány meghosszabbíthatja.
A szerződéses kötelezettségek teljesítésének határideje, illetve a kötelezettségvállalás időtartama a fizetési moratórium idejével meghosszabbodik. A veszélyhelyzet fennállása alatt lejáró szerződés 2020. december 31-ig meghosszabbodik.
A rendelkezéseket a 2020. március 18. napján éjfélkor fennálló szerződések alapján már folyósított kölcsönökre kell alkalmazni.
Teljes hiteldíj-mutató maximalizálása
A rendelet hatálybalépését követően kötött szerződés alapján felvett, zálogjoggal nem biztosított fogyasztói hitelek esetén a teljes hiteldíj mutató nem haladhatja meg a jegybanki alapkamat 5 százalékponttal növelt mértékét.
Koronavírus gazdasági mentőcsomag letöltése
A koronavírus gazdasági mentőcsomag egyik első elemét jelentő rendelet 2020. március 19-én lép hatályba, amely itt érhető el: https://net.jogtar.hu/jogszabaly?docid=a2000020.am
Fontos változások a számlázás terén 2020-ban
2020. július 1-én fog életbe lépni az új adótörvény módosítási csomag a Versenyképesebb Magyarországért program részeként, amely jelentős változásokat hoz többek között a számlák kiállítása kapcsán is.
A jogszabály-változások számos ponton érintik a vállalkozások jelentős részét, ezért összegyűjtöttük a lényegesebb pontokat.
A jogalkotói szándék egyértelmű, a hagyományos kézi számlázás adminisztrációs terhei tovább nőnek és szigorodnak, tehát a papíralapú, kézi számlázás helyett az online számlázás felé terelik az adózókat.
A Kontó Online Könyvelőiroda online könyvelő rendszere kiépítette a vezető online számlázó programokkal (szamlazz.hu illetve billingo) történő integrációt, így természetesen teljes mértékben felkészült a fenti változások lekövetésére.
NAV interfész átállás - 2020. április 1
Technikai jellegű információ, hogy a NAV 2.0-ás számlabejelentő interfész átállás időpontja 2020. április 1. lesz, tehát ezt követően korábbi verzióval nem teljesíthető már az előírt adatszolgáltatás.
Megszűnik a 100.000 forintos értékhatár - 2020. július 1
2020. július 1-től minden belföldi ügylet esetén a belföld adóalanyok részére kiadott számláról adatot kell majd szolgáltatni az adóhatóság részére.
Tehát megszűnik a jelenlegi gyakorlat, ami a bejelentést csak 100.000 forintos ÁFA értéktől tette kötelezővé. A NAV ezt követően gyakorlatilag minden belföldi kiállított számla adatára rá fog látni.
A törvény értelmében olyan adózókra is vonatkozni fog az online számla bejelentési kötelezettség, akik a belföldi fordított adózás alá tartozó és az ÁFA mentes ügyletek nagy részéről (például a magán-egészségügyi, fogorvosi, oktatási, ingatlanértékesítési szolgáltatásokról) bocsátanak ki számlákat.
Partner adószám feltüntetése - 2020. július 1
2020. július 1-től minden olyan számlán, amelyhez adatszolgáltatási kötelezettség társul, fel kell tüntetni a partner belföldi adószámának első 8 számjegyét.
Csökken a számlakibocsátásra rendelkezésre álló idő- 2020. július 1
2020. július 1-től 8 napra csökken a számlakibocsátásra rendelkezésre álló idő, ami jelenleg 15 nap.
Bővül az adatszolgáltatási kötelezettség alá eső számlák köre - 2021. január 1
2021. január 1-től az adatszolgáltatási kötelezettség alá eső számlák köre kibővül, az összes belföldi teljesítési helyű számlát jelenteni kell majd.
Tehát minden termékértékesítésről és szolgáltatásnyújtásról kiállított számláról, sőt a számlával egy tekintet alá eső okiratról is adatot kell majd szolgáltatni ettől az időponttól kezdve.
Fontos, hogy ez alól a kötelezettség alól a természetes személyek, azaz a magánszemélyek számára kiállított dokumentumok sem lesznek kivételek.
Számlázási szabályok 2020 változásai összefoglalva
A fenti intézkedések hatálybalépését követően a vállalkozások teljes számlázási tevékenysége átlátható lesz az adóhivatal számára. Az adóelkerülés és az ÁFA csalások elkövetésének lehetősége minimális szintre csökken, ettől pedig a magyar állam további jelentős összegű költségvetési bevételt remél.
A fenti szigorítások továbbá nagy valószínűséggel előkészítik annak a lehetőségét, hogy nemsokára az adóhivatal fogja elkészíteni a vállalkozások ÁFA bevallását is.
Ezzel egyrészt tovább tisztul a gazdaság, másrészt a vállalkozások adminisztrációs terhei is csökkennek.
Minimálbér és garantált bérminimum 2020-ban
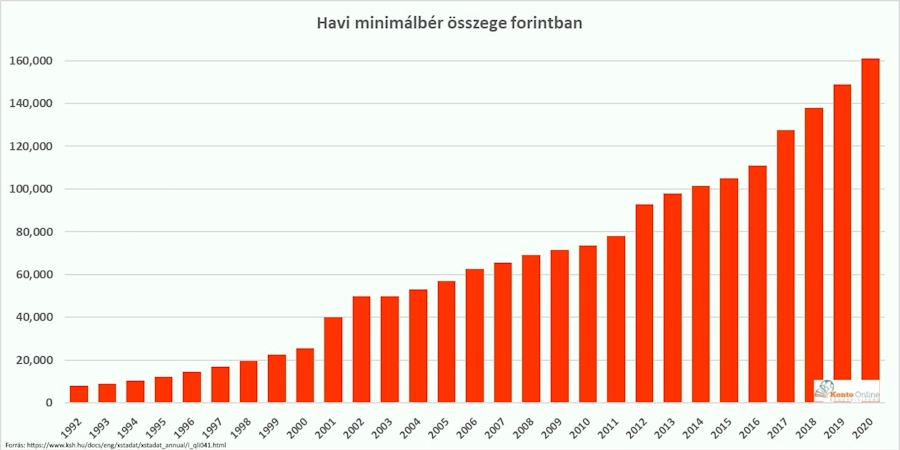
A teljes munkaidőben foglalkoztatott munkavállaló részére megállapított alapbér kötelező legkisebb összege (minimálbér) a teljes munkaidő teljesítése esetén 2020. január 1-jétől havibér alkalmazása esetén 161.000 forint, hetibér alkalmazása esetén 37.020 forint, napibér alkalmazása esetén 7410 forint, órabér alkalmazása esetén 926 forint.
Szakképzettséget igénylő munkakörben foglalkoztatott munkavállaló részére alapbérként megállapított garantált bérminimum a teljes munkaidő teljesítése esetén 2020. január 1-től havibér alkalmazása esetén 210.600 forint, hetibér alkalmazása esetén 48.420 forint, napibér alkalmazása esetén 9690 forint, órabér alkalmazása esetén 1211 forint.
A legfontosabb adózási változások 2019. elején
Cafetéria változások 2019.
A cafetéria lehetőségek 2019-ben erősen lecsökkentek. Tulajdonképpen lényegi adóelőnyt a Széchenyi kártya és a kulturális, sport belépő, illetve a bölcsődei - óvodai ellátás térítése nyújt idén.
Járulékok, adók változása
Pozitív változás, hogy az alanyi adómentesség határa tizenkét millió forintra nő.
2019-ben a minimálbér összege 149.000 forint, a garantált bérminimum összege pedig 195.000 forint lesz.
A munkaviszonyban foglalkoztatott nyugdíjasok idén már nem minősülnek biztosítottnak. Ennek megfelelően a jövedelmük csak személyi jövedelemadó köteles (15%) és minden más járulék fizetés alól mentesülnek.
2019-ben megszűnt az egészségügyi hozzájárulás (EHO), beolvadt a szociális hozzájárulási adóba (SZOCHO), aminek a mértéke 19,5%.
2019-es osztalék adózás: az osztalék után már nem EHO-t, hanem SZOCHO-t (19,5%) kell fizetni. Ennek maximális mértéke a tárgyévben a minimálbér összegének huszonnégyszerese, azaz 3.576.000 forint.
Megszűnik a 25 év alatti és 55 felettiek igénybe vehető szociális hozzájárulási adó kedvezménye.
2019-ben nem kell bejelenteni a munkáltatónak a dolgozója végzettségére, szakképesítésére, illetve azt ez igazoló okiratokra vonatkozó adatokat.
Családi adókedvezmények
Egy eltartott esetén az adókedvezmény összege továbbra is 66.670 forint/gyermek/hó
Két eltartott esetén változott az adókedvezmény 116.670 forintról 133.330 forint/gyermek/hó összegre.
Három vagy több eltartott esetén az adókedvezmény maradt 220.000 forint/gyermek.
Általános forgalmi adó
2023. év végéig továbbra is a kedvezményes, 5%-os ÁFA kulcs alkalmazható az új lakóingatlanok értékesítésekor, amennyiben azok 2018. november elsején végleges építési engedéllyel rendelkeztek.
Cégautó esetén a személygépkocsi bérlet ÁFA 50%-ban levonható, ekkor nem kell útnyilvántartást sem vezetni. Ha ennél nagyobb a céges használat aránya, akkor a kimutatás alapján a magasabb hányad is érvényesíthető.
Az ÁFA mentesség alanyi határa 12 millió forintra nő. Aki 2018-ban meghaladta a 8 milliós értékhatárt, de a 12 milliót nem, 2019 január 1-től visszajelentkezhet alanyi mentesnek.
Az egycélú utalvány már a kibocsátáskor ÁFA köteles.
Kisadózók tételes adója (KATA)
A nappali rendszerű képzésben résztvevő hallgatóknak csak 25.000 forint KATA-t kell fizetniük 25 éves korukig, abban az esetben, ha a tanulmányaikat szüneteltetik.
Kisvállalati adó (KIVA)
Emelkedik a KIVA korlát, 500 millió forintról 1 milliárd forintra.
A kilépési értékhatár pedig 1 milliárd forintról 3 milliárd forintra emelkedik.
Egyéni vállalkozók
2019-től az egyéni vállalkozók bevallását is elkészíti a NAV. A vállalkozóknak a NAV által nem ismert adatokkal (bevétel, költség) ki kell egészíteniük a tervezetet.
A bevallás határideje is módosul tárgyév február 25-ről május 20-ra.
A vállalkozói jövedelem szerinti adózást alkalmazó egyéni vállalkozó a jövedelem-(nyereség)-minimum alkalmazása helyett a NAV által rendszeresített nyomtatványon tehet kiegészítő nyilatkozatot.
Az eddigi 100.000 forint helyett 200.000 forintig számolhatja el költségként a kizárólag üzemi célt szolgáló tárgyi eszköz, nem anyagi jószág beszerzésére fordított kiadást.
Egyszerűsített vállalkozói adó (EVA)
Megszűnő adóként az EVA 2019-ben már nem választható, viszont aki eddig EVA-s volt, az maradhat.
Egyéb adóváltozások 2019
Ingatlan bérbeadásból származó bevétel összege
Nem minősül a bérbeadó bevételének az áthárított lakás rezsije.
Nem kell adóelőleget levonnia és megállapítania annak a kifizetőnek, aki nyilatkozik arról, hogy figyelembe kívánja venni a más településen általa bérelt lakás díját.
Feltöltési kötelezettség
A december 20-ig elvégzendő adófeltöltési kötelezettség szabályai enyhülnek. Az itt tévesztő cégek esetében a maximális mulasztási bírság-mérték a felére csökken. Jövőre a befizetett előleg és az adóévi adó kilencven százalékának különbözete után maximum tíz százalék lehet a bírság.
Fordított adózás
2022. június 30-ig meghosszabbodik a mezőgazdasági és acélipari termékek értékesítésére vonatkozó fordított adózás.
A 2018. évi cafetéria rendszer előnyös változásai
Összefoglaltuk a béren kívüli juttatásokat érintő legfontosabb módosításokat
A 2018-as évre vonatkozóan gyakorlatilag csak pozitív változások történtek a cafetériát illetően. Az adómentes juttatások meglévő elemei közé bekerült a diákhitel törlesztés támogatása is.
Egyes meghatározott juttatások
Az egyes meghatározott juttatások esetén a munkáltatói adó alapja a 2017. évi 43,66%-ról 40,71%-ra csökkent:
- Erzsébet-utalvány
- Helyi utazási bérlet
- Iskolakezdési támogatás
- Önkéntes nyugdíjpénztár
- Egészségpénztár
- Munkahelyi étkeztetés
Albérleti támogatás - új lehetőségek
Határozott idejű munkaszerződéseknél is igénybe vehetővé vált.
A foglalkoztatás első két évében a minimálbér 60%-ig (83.000 forint) vehető igénybe az eddigi 40% helyett.
Eddig a munkahely 60 kilométeres körzetében vagy 3 órán belül tömegközlekedéssel megközelíthető körön belül az igénybe vevő nem rendelkezhetett lakástulajdonnal vagy haszonélvezeti joggal. Most ez csak többségi tulajdonra változik.
Diákhitel támogatás - új adómentes juttatási lehetőség
2017. november 11-től adható.
Adómentesen adható a minimálbér 20%-ig (27.600 forint), amennyiben a hitel törlesztőrészlete azt eléri vagy meghaladja.
Diákhitel1 (szabadon költhető) és Diákhitel2 (önköltséges tanulmányok fedezésére) törlesztésére is felhasználható.
Az alábbi esetek a legoptimálisabbak, a 2018. évi cafetéria keretet teljesen kihasználva a teljes diákhitel törlesztést adómentesen fedezzük:
- Bruttó kereset 6%-a kötelező fizetendő: bruttó 460.000 forint fizetés
- Bruttó kereset 8%-a kötelező fizetendő: bruttó 345.000 forint fizetés
Legfontosabb könyvelési változások 2018-ban
Összefoglaló
- A minimálbér 127.500 forintól 138.000 forintra, a garantált bérminimum pedig 161.000 forintról 180.500 forintra emelkedik.
- A szociális hozzájárulási adó és egészségügyi hozzájárulás 22%-ról 19,5%-ra csökken.
- 2018. január 1-től minden számlára, amely áfatartalma eléri a 100 ezer forintot, a vevő adószámát rá kell írni (2018. július 1-től pedig online adatszolgáltatás is kötelező lesz már).
- Külföldi pénzintézeteknél vezetett számlák bejelentése: 2018. január elsejétől a vállalkozások a bejelentkezés napjától számított 15 napon belül írásban kötelesek bejelenteni külföldi pénzintézetnél vezetett számláikat.
- Cafetéria 2018: a tavalyi juttatások idén is adhatók, bizonyos esetekben a munkáltatói teher csökken.
- Új elem a Diákhitel törlesztés támogatása (adómentes a minálbér 20%-ig, azaz havi 27 600 forintig).
Adócsökkentési lehetőség 2017-ben: Kisvállalati adó
A kisvállalati adóval csökkenthető a munkáltatói bérterhek és a vállalkozása adókötelezettsége
Könnyen lehet, hogy az Ön cégére is a kisvállalati adóval (KIVA) csökkenthetők lesznek a munkáltatói bérterhek és a vállalkozása adókötelezettsége!
Hiszen a KIVA lényege, hogy a munkáltatói bérterheket és nyereségadót egy egységes közteherrel váltja fel, és ezekre egy egységes kulcsot határoz meg. Az adókötelezettség alakulását számos tényező befolyásolhatja, azonban ökölszabályként megállapítható, hogy nagy valószínűséggel megéri a KIVA választása azon vállalkozásoknak, ahol:
- a bértömeg meghaladja a vállalkozás eredményét,
- gyorsan növekednek, így a tulajdonosok az eredmény jelentős részét visszaforgatják (hiszen a vállalkozásba visszaforgatott nyereség azonnal levonható az adóalapból).
További tényezők, hogy 2017-től 16%-ról 14%-ra csökken a kisvállalati adó kulcsa, és jelentősen egyszerűsödött az adó szabályozása is.
A váltás év közben is lehetséges, de előtte érdemes alapos kalkulációt tenni, ebben segítünk Önnek.
Egyedi ajánlat: cége adataiból és a jövő évi tervei alapján kiszámoljuk Önnek, mivel járna jobban! A tanácsadáson megmondjuk Önnek, érdemes-e KIVA-ra váltania, és ha igen, kb. mennyit takaríthat meg vele.
Amennyiben a konzultációra 2017. június 12. és 22. között keríthetünk sort, akkor ez Ön számára ingyenes, ennek díja egyébként nettó 10.000 forint.
Online könyvelés – szamlazz.hu integráció
Számlázás integráció az online könyvelő rendszerünkben
Megvalósult az online könyvelési rendszerünk és a szamlazz.hu integrációja, A szamlazz.hu rendszerében rögzített bevételi számlák automatikusan a könyvelési rendszerünkbe kerülnek!
A Számlázz.hu és mobilverziója, a MostSzámlázz, a legnépszerűbb hazai felhő-alapú számlázóprogram. A mikro-, kis-, és középvállalkozások online számlázóját mára olyan piacvezető cégek is használják, mint a Sziget, a Libri, vagy a Jegy.hu.
Az aktuális számviteli szabályoknak mindig megfelelő online számlázórendszer teljes értékű, azaz a számlázáshoz szükséges összes alapfunkciót tartalmazó változata korlátozások nélkül, ingyen elérhető.
Fő erőssége nem csupán az automatizált számlakibocsátás, hanem az a rengeteg járulékos szolgáltatás, amivel megkönnyíti a vállalkozások életét: automatizált díjbekérő, kifizetettség nyilvántartása, digitális archiválás, számlázás API-n keresztül, tömeges, számlakibocsátás, céginformációk lekérdezése, főkönyvi és NAV pénztárgép feladás stb.
Juttatások, cafetéria 2017
2017-ben is megmaradnak az egyes meghatározott juttatás, béren kívüli juttatás, adómentes juttatás kategóriák, de más elemek élvezhetik a különböző mértékű adókedvezményeket.
A legfontosabb pontok:
- Igazán kedvező adózással a Széchenyi Pihenő Kártya adható, illetve 100.000 Ft kerettel készpénz, mint juttatott pénzösszeg.
- Jó néhány juttatás adóterhe megnő 2016-hoz képest, például Erzsébet utalvány, Önkéntes Egészség vagy Nyugdíjpénztár.
Minden alkalmazott esetén érdemes az adómentes juttatásokat figyelembe venni, amelyek közül talán az alábbiak a legfontosabbak:
- Bölcsődei, óvodai ellátások térítése.
- Lakáscélú támogatás: 5 év alatt legfeljebb 5 millió Ft (a jogosultsági feltételek teljesülése esetén).
- Sportrendezvényre szóló vagy kulturális belépő.
- Kockázati biztosítás (havonta a minimálbér 30%-áig adómentes).
- Mobilitás célú lakhatási támogatás: lehetőség nyílik, hogy a munkáltató a munkavállaló albérletéhez hozzájáruljon.
A minimálbér 2017. évi változásai
A minimálbér és garantált bérminimum 2017. évi változásai: A 430/2016. (XII. 15.) Korm. rendelete az alábbi módon szabályozta az alapbér kötelező legkisebb összegét (minimálbér) a teljes munkaidő teljesítése esetén:
- 2017. január 1-jétől havibér alkalmazása esetén 127.500 forint,
- az előző paragrafustól eltérően a legalább középfokú iskolai végzettséget, illetve középfokú szakképzettséget igénylő munkakörben foglalkoztatott munkavállaló garantált bérminimuma 161.000 forint.
Ez növekedés a 2016-os előírásokhoz képest, így ennek megfelelően szükséges az alkalmazottak munkabérének rendezése.
Adószám feltüntetése számlán
Nagyobb összegű számlákon kötelező az adószám feltüntetése
2017. január 1-től azon számlák esetében, melyen az áthárított ÁFA összege meghaladja a 100.000 forintot (bruttó 470.370 forint, nettó 370.370 forint), a számlát kiállító köteles a vevő adószámát feltüntetni. Annak érdekében, hogy a vállalkozások meg tudjanak felelni az előírásnak, rendelkezniük kell a vevők adószámával.
Ennek megfelelően 2017. január 1-től kezdődően nem alapozható ÁFA levonás olyan számla esetében, ahol a fenti értékhatárt meghaladó összegű ÁFA-t számítottak fel és a vevő adószáma nem szerepel a számlán.
Legyen kiemelt figyelemmel a számlák befogadása során erre a szabályra!